





文 | 万联万象
东加里曼丹的马哈坎河,水位比正常年份显著下降。三马林达港务局要求将驳船装载量从正常约7000吨限制在5500至6000吨,运输能力较正常水平下降约40%。
印尼中央统计局数据显示,8月煤炭出口量降至2623万吨,创过去五年同期最低,1至8月累计出口2.277亿吨,同比下降9.33%。据BigMint基于船舶追踪的估算,9月出口进一步降至约3311万吨,同比下降21.6%,为2026年最弱月份。
同一时间,印度电厂库存从4月的5490万吨跌至1860万吨,降幅66%。全国近47%的燃煤电厂库存处于临界低位,燃料只够发电不到四天。9月印度电力缺口攀升至三年多来最高水平,约5.6亿千瓦时。
秦皇岛港5500大卡动力煤报价停在989元/吨。数据显示,纽卡斯尔动力煤10月6日收于152.95美元/吨,连续五个交易日上涨,创2024年10月以来24个月新高。这一价位在6月中旬也曾短暂触及,本轮是第二次冲击该水平。
但全球煤炭需求增速只有1.2%。IEA预计2026年全球煤炭产量将下降0.7%,为连续多年增长后的首次年度下降。价格涨幅远超供需基本面,问题不在需求端。
印尼的河道卡住了出口,政策放松解决不了物理约束
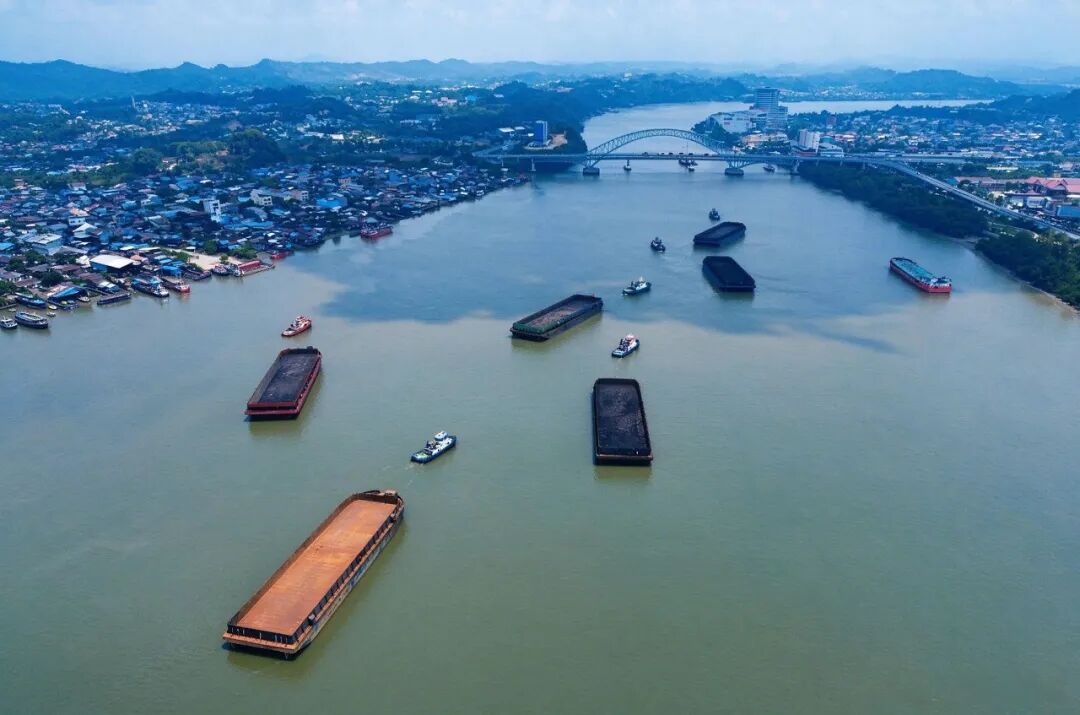
图:东加里曼丹马哈坎河上的运煤驳船 来源:ANTARA FOTO
马哈坎河是印尼煤炭出口的生命线。数十座煤矿的煤靠这条河上的驳船运到三马林达港,再装大船运往中国和印度。正常年份,7000吨的驳船可以满载通行。今年不行。厄尔尼诺带来的干旱,让水位降到了驳船无法满载的程度。三马林达港务局要求将装载量限制在5500至6000吨,实际装载量更低。
路透社报道,主要出口商Indo Tambangraya Megah的运输能力比正常水平下降了约40%。据估算,仅9月加里曼丹河流水位下降就导致约390万吨煤炭运输受阻,超过印尼前8个月月均出口量的10%。
煤矿还在生产。但煤堆在堆场里,运不出去。出口港的库存被消耗后,得不到补充。
印尼的问题不止这条河。印尼能源与矿产资源部将2026年产量目标从7.9亿吨削减至约6亿吨,主要矿商配额下调约24%。年中目标虽上调至7.2亿吨,但政策反复使矿商不敢签长约、不敢排船期。DMO政策要求煤企把更高比例产量以低价优先供应国内电厂,价格上限约70美元/吨,与国际市场价差显著拉大。
政策收缩可以逆转,河道水位需要等雨季,预期收缩最难修复。雨季通常11月开始。就算雨来了,水位回升到可通航水平还需要数周。印尼出口的物理约束,至少会持续到今年年底。
印度的问题不是买不到煤,是收煤速度追不上烧煤速度
印尼减量中约60%原本流向中国和印度。印度感受最直接。
据路透社援引消息人士报道,印度国家电力公司旗下电厂煤炭库存已从4月的1800万吨降至550万吨,仅够维持5至6天运行。印度近47%的燃煤电厂库存处于临界低位,燃料只够发电不到四天。全国电厂库存从4月初的5490万吨降至9月底的1860万吨,降幅66%。
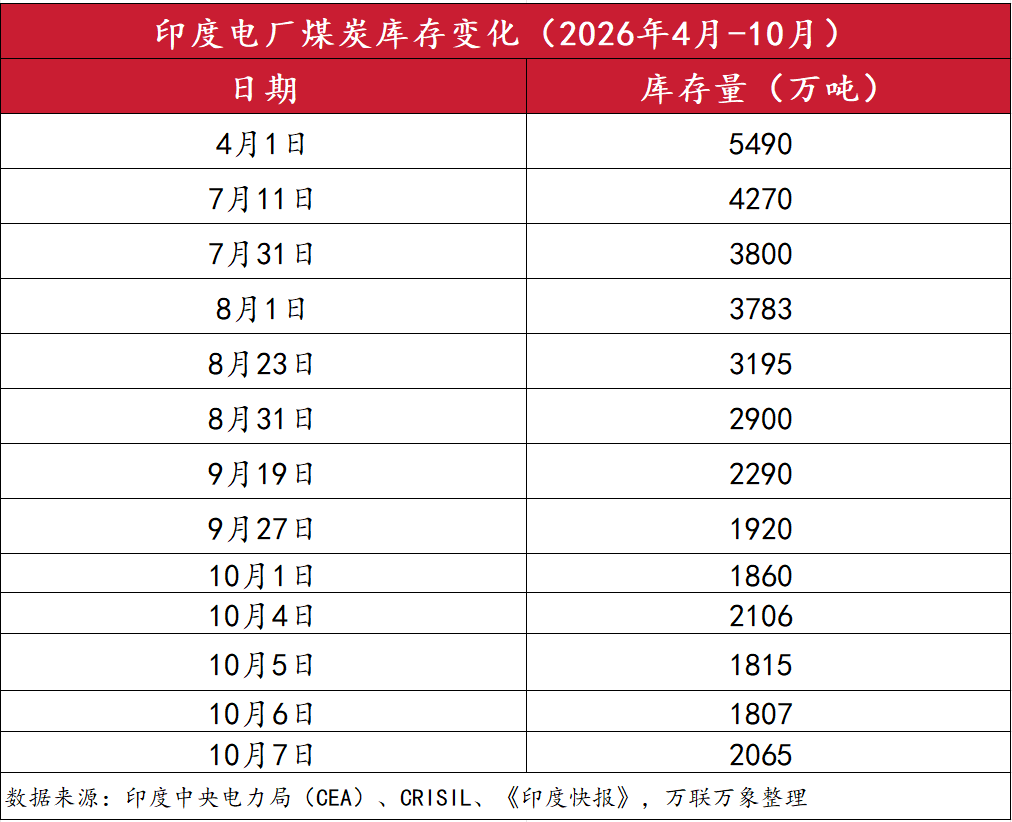
但印度的问题不是买不到煤,是收煤速度追不上烧煤速度。
夏季延长,厄尔尼诺让水力发电疲软。9月印度水力发电量下降约12%。火电被迫承担几乎全部增量负荷。7月至9月,印度电力消耗量同比增长11.5%。9月电力缺口攀升到三年多来最高水平,约5.6亿千瓦时。
印度中央电力局数据显示,电厂煤炭接收量增长3.3%,消耗量增长9.2%。8月当月消耗量增长12.5%。
路透社报道,印度国家电力公司正与私营企业谈判,计划购买多达1500万吨煤,还计划从自有矿山使用约5000万吨。联邦电力部指示100多家自备燃煤电厂在年底前以最大产能运行。
这些应急措施说明,症结不在采购端。在港口卸货、铁路运输、电厂掺烧的整条链路上。电厂有钱买煤,煤不一定能及时到厂。这个结构性瓶颈不是多买几船煤能解决的。
图:印度燃煤电厂示意图
欧洲煤炭为啥这么重要
印尼的减量需要有人填补。欧洲也在抢同一批货,但它的角色需要说清楚。
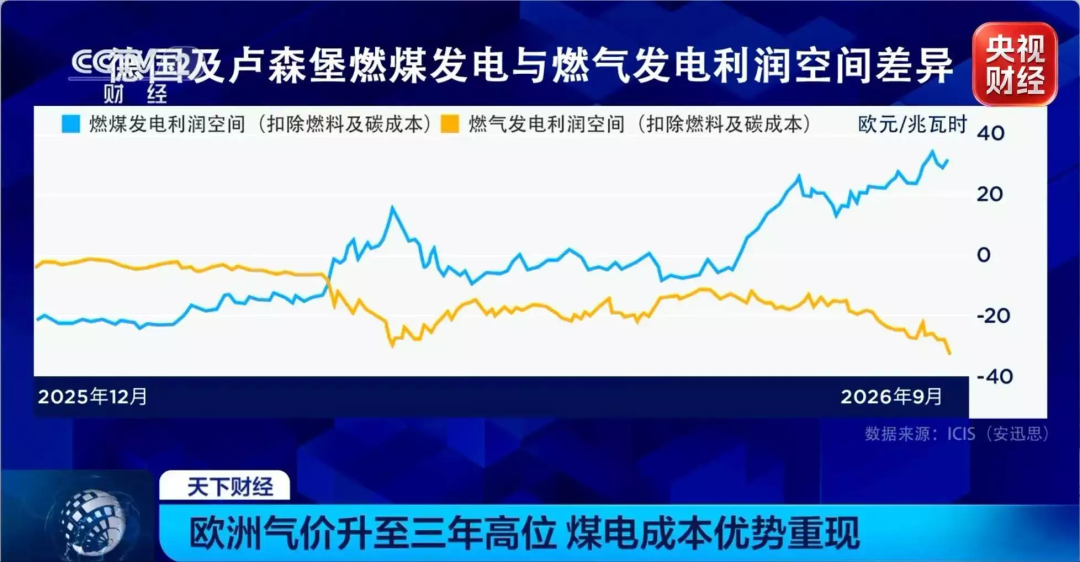
中东冲突推高LNG运输成本,据ICE数据,欧洲TTF基准气价9月升破80欧元/兆瓦时,为三年来最高水平。燃煤和褐煤电厂的平均运营盈利自2024年以来首次超过燃气电厂。分析师预测,未来六个月欧洲煤电产出将增长约25%。
德国反弹最明显。碳市场情报机构Veyt的数据显示,预计德国第四季度煤电产出将接近其实际上限,达到现有煤电机组有史以来最高季度水平。
但物理约束在显现。欧盟煤炭发电占比已从1990年的三分之一以上降至2025年的9.2%。几乎所有剩余备用产能都受限于设备可用性,而非经济性。ICIS分析师Florian Boehnke明确指出,即使天然气价格达到100欧元/兆瓦时,电力行业也无法通过燃料切换做出更多反应。
欧洲的角色不是制造新的供给缺口。它是价格信号的放大器。气价传导让全球煤炭现货市场的边际出价更高,推高所有买家的到岸成本。反弹是真的,但天花板很低。
缺口能补,但进口煤的缓冲垫比过去更薄了
中国是印尼减量的另一个主要承接方。进口结构正在快速切换,但切换的方向,决定了缓冲垫的厚度。
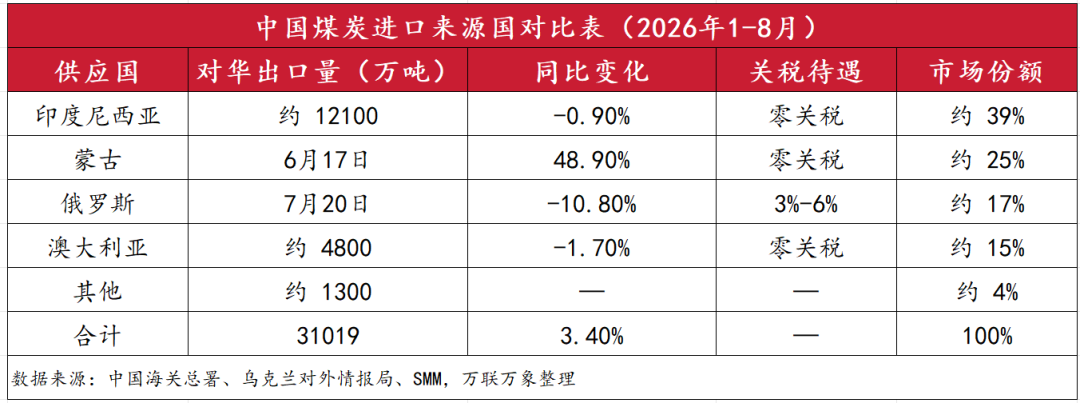
蒙古国是最大的增量来源。2026年上半年,内蒙古进口蒙古国煤炭5837.2万吨,同比增长64.6%。高盛在9月底的中国大宗商品调研中预计,全年蒙煤进口可能超过1亿吨,而8个月实际仅5300万吨。蒙古煤的到厂成本低于下水煤,在华北及西北区域较受欢迎。但口岸通关能力的瓶颈限制了它的上限。
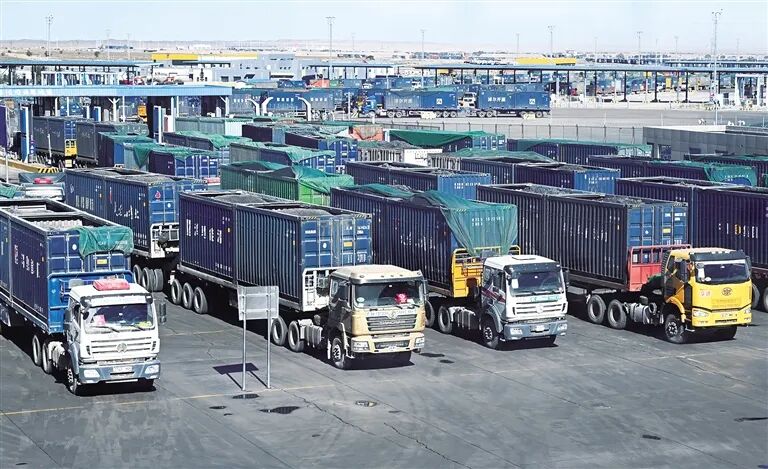
图:10月8日,在内蒙古甘其毛都口岸,蒙古国货车有序通关。 来源:内蒙古日报
俄罗斯在系统性退潮。1至8月,俄罗斯对华煤炭出口同比下降10.8%至5315万吨,尽管其煤炭价格折扣约为10%。物流成本上升,加上3%至6%的进口关税,让俄煤即使降价也没有竞争力。蒙古、澳大利亚和印尼都享受零关税待遇,俄煤在价格上处于结构性劣势。这种下滑不是周期性的,是结构性的。
澳大利亚的增量以高热值煤为主。印尼削减的主力是低卡煤,主要满足印度和东南亚的掺烧需求。澳煤可以在数量上填补印尼的减量,但在用途上无法完全替代。电厂要消化高卡煤,需要调整掺配比例,甚至改造燃烧设备。这不是短期内能完成的事。
当国内供给出现缺口时,进口煤能提供的缓冲比过去几年更薄。国内煤价对供给扰动的敏感度在上升,任何意外的减产或运输中断都可能引发比过去更剧烈的价格反应。
复产已在路上,供给还没到站
视线收回到国内。5月22日,山西留神峪煤矿事件之后,大量煤矿停产整改。国家统计局数据显示,6至8月全国规上工业原煤产量同比减少0.96亿吨,山西累计减产超1亿吨。
山西不只是焦煤主产区,也是中国最重要的动力煤基地之一。大同煤田、宁武煤田都是全国顶级优质动力煤产区,山西原煤年产量稳定在13亿吨左右,动力煤占比超过六成。山西复产,同时作用于两个市场。
9月18日,三部门联合发文推进稳产保供。9月26日,山西省长卢东亮主持召开全省煤炭安全稳产稳供工作推进会,要求全力推动复工复产。高盛调研显示,山西国企煤矿截至9月底已完成约70%的年度核准产量目标,部分煤矿可按核定产能的130%组织生产。
供给确有边际恢复,但复产到形成稳定发运仍需时间。国联民生证券明确指出,“山西省煤矿的复产仍需时日”。产业的解读也值得注意:政策本意是“稳产保供”而非增产或超产,“复产不复量”特征突出。市场在交易的是“政策已经出台”,而不是“供给已经恢复”。
同一个复产变量,焦煤和动力煤却给出了完全相反的答案。
焦煤已经率先下跌。京唐港山西主焦煤价格周环比回落5.9%,焦炭首轮提降10月1日落地,预计10月还有2至3轮提降。9月以来多煤种价格累计跌幅达250至400元/吨。
动力煤仍在高位僵持,秦皇岛港5500大卡报价989元/吨。大秦线秋季集中检修10月7日启动,为期20天,日发运量计划保持在100万吨。
为什么分化?
焦煤的下游是钢厂。Mysteel数据显示,钢厂盈利率只有6.93%,铁水产量233.84万吨/日。亏损压力下,钢厂主动减产控产,对原料煤采购一压再压。焦煤供给端在复产,需求端在收缩,供需两端同时转向宽松,价格只能跌。
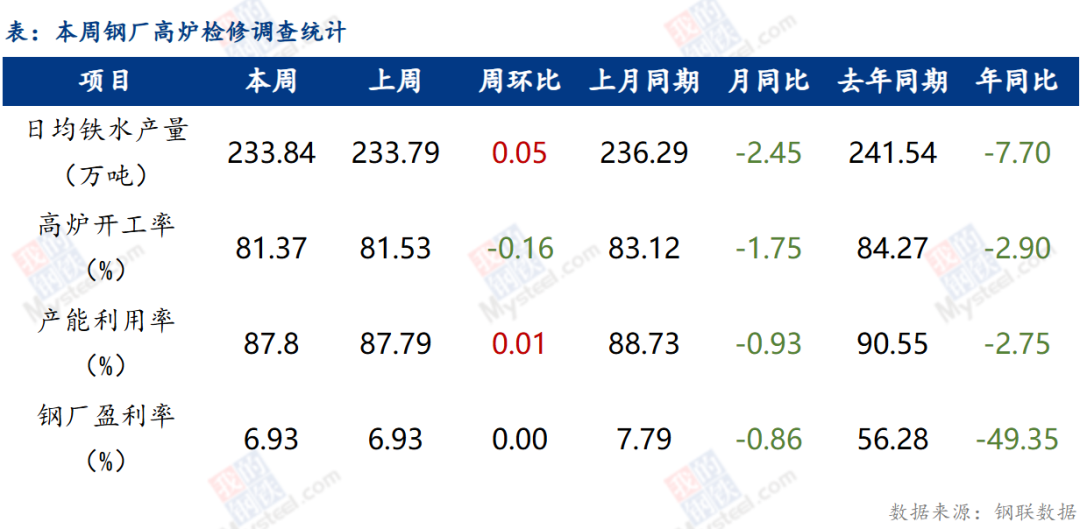
图:钢厂高炉检修调查统计(20261009)
动力煤的下游是电厂。电厂不会因为煤价高就不发电。截至10月2日,全国493家燃煤电厂日均耗煤408万吨,库存8849.7万吨,可用天数22天。日耗在降,北港库存也在降。关键在于下降幅度不同:电厂日耗环比减少3.7万吨,降幅不到1%;大秦线检修导致北港调入量降幅约10%至17%。调入下降幅度远大于日耗下降幅度,库存不是在累积,而是在继续去化。这才是价格坚挺的底层逻辑。
焦煤跌的是“供给恢复+需求收缩”的双重压力。动力煤扛住的是“供给恢复对需求刚性”的对冲博弈。动力煤价格坚挺,不是因为需求在扩张,是因为供给收缩的速度跑赢了需求回落的速度。
全球煤价的定价权,正在从需求端转向供给端
印尼的河还在等雨。印度的电厂还在数天数。欧洲的煤电在反弹,但弹不高。山西的复产在路上,但还没到。
四件事叠在一起,煤价就卡在了千元关口。不是不知道往哪走,是不知道走多快。
浙商证券、国联民生证券、Mysteel等机构的研判显示,四季度节奏大致分四段。10月上中旬,大秦线检修叠加节后补库释放,煤价有阶段性反弹可能。10月下旬,冬储补库第一轮释放完毕,煤价或滞涨企稳。11月,山西复产逐步兑现,供给改善,价格承压。12月,采暖高峰,寒潮决定短期方向。
但当前市场最大的不确定性,在于山西复产的兑现速度。乐观的判断认为,政策推动下国企产量摆动空间大,四季度即可缓解紧张。谨慎的判断认为,安监底线约束下复产缓慢,“复产不复量”特征突出,新增货源难以对冲冬储需求。高盛因此将2027年秦港5500基准价预测从850元/吨下调至750元/吨。而国内多家机构仍然看好四季度煤炭行情。
复产数据的每一次更新,都会引发煤价和煤炭股的重新定价。分歧本身就是当前市场的定价逻辑。
这里要注意的指标有五个。山西复产验收进度、大秦线检修期间北港库存变化、电厂冬储补库节奏、印尼河道水位恢复情况、蒙煤通关量。
复产会来。但什么时候来,以多快速度来,能释放多少量,这三个问题的答案,决定了四季度动力煤价格是“高位偏强”还是“高位回落”。
千元关口的赌局,赌的不是方向,是速度。
信息来源说明:
- 数据来源:
印尼中央统计局、印度中央电力局、中国煤炭资源网、同花顺期货、IEA、新华社、ICIS、欧盟统计局、内蒙古自治区口岸管理办公室、乌克兰对外情报局、国家统计局、中国煤炭工业协会、汾渭能源、国铁太原局、Mysteel、中国煤炭市场网、高盛、印尼矿业专家协会、印尼能源与矿产资源部、钢之家钢铁网。
- 研报来源:
浙商证券,《煤炭市场周报及四季度展望:供需偏紧格局延续 看好采暖季补库行情》,2026年9月27日;
广发证券,《煤炭行业Q3供需、盈利回顾和展望:供需延续紧平衡,盈利弹性可期》,2026年9月29日;
大同证券,《煤炭行业周报:冬储补库预期升温,动力煤港口价再度上行》,2026年9月29日;
国盛证券,《煤炭开采行业周报:纷扰迭起,煤价徐行》,2026年10月7日;
国联民生证券,《煤炭行业周报:供给释放缓慢 铁路检修叠加冬储 电煤价格或仍有上行动能》,2026年9月27日;
高盛,《China commodity trip (2H26): The stranded copper scrap, the revamp of coal supply, and uncertainties from ODI and El Niño》(中国大宗商品调研:废铜流转受阻、煤炭保供重启,以及对外投资新规和厄尔尼诺带来的不确定性),2026年9月29日。
- 报道来源:路透社、新华社、彭博社、《印度快报》、BigMint、光明网、中国能源报、期货日报。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论