





文 | 天下网商
逆势涨价,将优衣库重新推到聚光灯下。
近期,优衣库日本官网挂出公告,宣布在日本调整部分商品价格。其中,男女款感动夹克统一从6990日元上调至7990日元,感动长裤从3990日元涨至4990日元,涨幅分别为14%和25%;50色袜子每双从290日元涨至390日元,延续多年的三双、四双990日元多件优惠同步终止。这轮商品调价共涉及11款商品,覆盖2026年秋冬产品线,整体平均售价上调约4%。
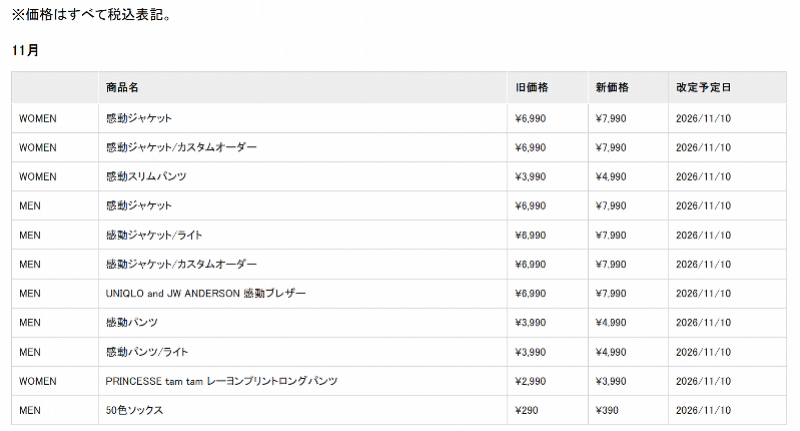
这轮调整并非突如其来。今年9月,部分童装和女款紧身裤已经开始提价,配送运费和裤脚改短、衬衫袖长修改等服务费也在上调。
涨价消息官宣后,不少中国消费者随即关心起家门口的货架。优衣库中国回应,目前并无相关价格调整计划。
值得玩味的是,涨价消息到来时,优衣库母公司迅销刚刚交出一份创纪录的年度成绩单。
截至2026年8月31日,迅销集团全年营收39633亿日元(约合人民币1680亿元),同比增长16.6%;经营利润7184亿日元(约合人民币303亿元),同比增长30.4%;归母净利润5425亿日元(约合人民币230亿元),同比增长25.3%,创历史新高。按财年销售额计,迅销超过H&M,成为全球第二大服装零售商,仅次于Zara母公司Inditex。
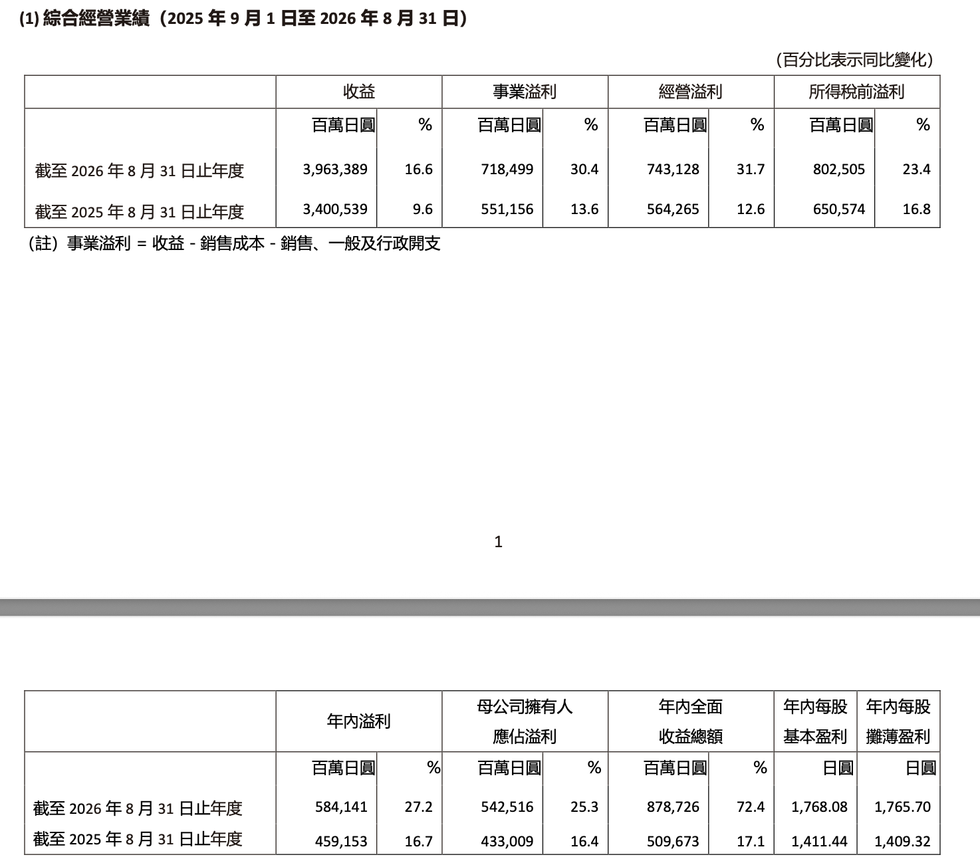
一个利润处于历史高位的公司,选择在日本市场率先提价,一方面是成本压力,另一方面也说明优衣库对全球不同市场的定价做了一次重新划分。
日本市场提价,一场被供应链成本推着走的调整
优衣库在日本提价,公告将原因归于原材料费、物流费上涨以及日元贬值等。在《当代企业》看来,最直接原因之一是采购端的成本压力。
迅销2026财年财报显示,日本优衣库全年度毛利率同比小幅下降了0.1个百分点,主要因为上半年度用于采购的预约日元汇率水平偏低,销售成本率被动抬升。
波动幅度不大,但对于一家以供应链效率为核心竞争力的公司来说,毛利率的微小变化本身就是信号:汇率对采购成本的冲击,已经无法完全靠规模和效率消化。
优衣库在日本销售的商品,面料和代工高度依赖海外,日元走弱会同时抬高面料、辅料和跨境物流的日元计价成本。迅销首席财务官冈崎健此前在业绩会上坦言,日元贬值的影响愈发难以应对,公司只能靠“远期合约平滑汇率的剧烈波动”。
事实上,涨价的口风在三个月前就已经放出。今年7月的业绩会上,冈崎健已经公开表示,在不牺牲品质、确保商品完成度的前提下,2026年秋冬部分商品不得不涨价,预计整体平均涨幅不到4%。11月落地的这份价格单,与当时的预告几乎一一对应。
优衣库此次提价的选择性很明显。感动系列有功能标签和通勤场景,需求相对刚性;袜子取消多件优惠,对高频低单价商品的客流影响比直接提价更小,目的是在消费者可接受的范围内释放成本压力,同时避免大面积触动基础客群。
日本本土业务的基本面也支撑了这次调价。2026财年优衣库日本营收10848亿日元,同比增长5.7%,同店销售增长5.1%,经营利润1960亿日元,增长8.1%。弯刀裤、防晒和高弹力功能系列销售表现较好。日本市场体量稳定、利润扎实,4%的提价放在这个基本盘上,风险相对可控。
而中国消费者,最关心的事情莫过于涨价是否会传导。
服装供应链的成本曲线是全球性的,面料、运费和仓储费用不会因为市场不同而完全分割。优衣库中国暂不调价,或许是中国市场竞争强度更高,直接提价空间有限。
但价格的变化已经在以另外的方式传导。
据《当代企业》观察,优衣库门店里79元和99元的款式正在慢慢下架,取而代之的是149元和199元的设计款,100元以下的商品大多只剩下童装。社交平台上有消费者抱怨“没有印象里便宜了”,优衣库的折扣正在收窄、低价商品减少。
“淘金”欧美市场,优衣库的赚钱方式变了
观察迅销的全球版图,会发现这家公司的利润重心已经悄然变化。
2026 财年,迅销集团营收39633亿日元,同比增长16.6%,连续第五年刷新历史最佳业绩。拆开区域看,增长引擎早已不在日本本土,而在欧美市场。
财报显示,2026财年优衣库北美收入3649亿日元,同比增长34.6%;欧洲收入5126亿日元,同比增长38.7%。欧美两地的合计营收达到8775亿日元,首次超过中国市场的7240亿日元。
这算得上是优衣库用二十多年蹚出来的市场。
在欧美市场,ZARA、H&M、GAP牢牢占据着市场,优衣库早期两度折戟:英国两年开21家店关掉16家,美国新泽西门店次年即撤。
2006年后,优衣库转而定下旗舰店打法,纽约3300平方米旗舰店、伦敦牛津街旗舰店、巴黎歌剧院商圈旗舰店相继落地,用红白大招牌先立住存在感。
与此同时,产品也在升级,优衣库的摇粒绒、防泼水、高弹力等功能面料,在ZARA、H&M 的潮流路线和GAP的美式休闲之外走出第三条路。随着宽松长裤、迷你月牙包等爆款打开年轻客群,叠加高端品牌持续提价,看重实用与性价比的消费者被优衣库牢牢抓住。
这一变化,意味着迅销的海外增长来源更加多元。过去已经建立的亚洲业务之外,欧美正在形成更大的收入支撑。旗舰店开设、品牌传播以及融入流行元素的新产品等动作,都在持续帮助优衣库吸引当地新顾客。
而在中国市场,优衣库则面临另一套考题。
2026财年,优衣库在中国市场的收入为7240亿日元(308亿元人民币),同比增长11.3%,事业利润1120亿日元(约合47.7亿元人民币)、增长24.6%,增速略低于欧美市场。
优衣库在中国推进的门店改革,正围绕效率展开。迅销负责中国市场的管理层曾提出,从2024财年开始的三年内,每年关闭或翻新约50家中国门店,通过调整位置、开设大型门店和翻新旧店改善网络。
数据显示,截至2026年8月底,优衣库在中国内地共有门店851家,相较于两年前的926 家,减少了75家门店。
在减少门店的同时拉高利润额,接下来优衣库在中国市场需要回答的,是经营改善能否持续转化为更扎实的销售增长。
服饰行业,争做优衣库的“平替生意”
中国市场的变化,还需要从优衣库之外寻找答案。
在欧美,优衣库是新客眼中的性价比之选;在中国,它正变成被平替的那一个。
早在2024年,迅销中国市场首席执行官潘宁就曾在业绩简报中谈到“平替消费”,指出追求性价比的年轻消费者,会倾向于选择品质差距不大、价格更实惠的商品。
两年过去,这句话描述的已经不是一种消费情绪,而是一条被本土品牌填满的供给链。贴身衣物、防晒服、通勤装、基础T恤,每一个赛道都站着不止一个对手。
例如,快时尚品牌UR切走的是设计感带来的分流。它的策略是快速上新节奏,以及更贴近本土审美的版型调整。UR并不直接对标优衣库的基础款,但当年轻消费者想用有限预算买一件“看起来不太一样”的通勤装时,优衣库那些安全、克制、不出错的联名款,就不再是唯一答案。两者的价格带存在重叠,且几乎存在同一个商场的动线里,直接竞争。
中国服饰新品牌,则从另一个方向切进来。例如蕉内,其核心品类从无标签内裤延伸到防晒服、保暖内衣、家居服和冲锋衣,把“体感科学”做成了品牌叙事,用凉皮、热皮、银皮这一套命名体系,争夺优衣库的部分客群。
鹿岛代表的是一种更彻底的替代。这家从西安起步的会员制生活方式品牌,靠20元终身会员费和19.9元的T恤、99元的衬衫、一百多元的羽绒服,在全国开出200多家门店,会员复购率超过70%。
鹿岛的加价率大约只有成本的两倍,它只做一件事:把基础款的价格压到优衣库做不到的位置。鹿岛的门店里同时卖衣服、鲜花和日用品,更像一个低配版的生活集合店,但它抢走的恰恰是优衣库最基础的那层客流,那些进店只想买一件几十块钱打底衫的消费者。
这些品牌各自的路数不同,合在一起形成了一种结构性的变化:优衣库在中国不再是一个品类里唯一的答案。中国服装供应链的成熟程度,决定了任何一款基础款被拆解、复制、重新定价的周期都在缩短。
优衣库在79元和99元价格带的边际收益在下降,向功能面料和联名款上移是竞争挤压下的选择,但上移之后,它要面对的是UR、蕉内等国产品牌的激烈竞争,而留在原地,又要面对鹿岛和更底层的白牌供给。
在中国市场,既然平价基本款的价格带已经被本土供给填满,优衣库的选择是,不如把货架让给毛利更高、竞争密度稍低的产品。问题在于,退到稍高的位置之后,优衣库需要给出一个更吸引消费者的理由。
优衣库仍然拥有规模、供应链和品牌积累,中国业务效率也在修复,但在供给充分的市场里,它仍有硬仗要打。

 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论